Tal med en skatteadvokat - 3227 9737
Det er helt uforpligtende

Få overblik over dine skatteforhold.
Det er helt uforpligtende
Hos Sagførerne hjælper vi dig med at få overblik over de skattemæssige forhold, når du arbejder i udlandet eller på tværs af landegrænser.
Vi rådgiver blandt andet om:
Skattepligt ved arbejde i Danmark og udlandet
Beskatning af indkomst fra udenlandske arbejdsgivere
Mulighederne for skattelempelse ved arbejde i udlandet
Det er helt uforpligtende
Hos Sagførerne tager vi udgangspunkt i din konkrete situation og giver dig information om de forventede omkostninger, inden vi påbegynder arbejdet. Vi holder dig desuden løbende orienteret om omkostningerne under sagens forløb, så du har overblik over, hvad rådgivningen indebærer.
Kontakt os gerne for at høre mere.
Ja, hvis du er uenig i en afgørelse fra Skattestyrelsen om din beskatning, har du som udgangspunkt mulighed for at klage. Det kan eksempelvis være, hvis du mener, at Skattestyrelsen har vurderet din skattepligt forkert eller ikke har taget korrekt højde for reglerne om dobbeltbeskatning og skattelempelse.
Klagefristen er som udgangspunkt 3 måneder, men du bør altid være opmærksom på den frist, der fremgår af afgørelsen.
Hos Sagførerne kan vi hjælpe dig med at gennemgå afgørelsen og vurdere, om der er grundlag for at klage. Kontakt os, hvis du ønsker vores hjælp.
Dobbeltbeskatning betyder, at den samme indkomst kan blive beskattet i to forskellige lande. Det kan eksempelvis ske, hvis du bor i Danmark, men arbejder i udlandet, og begge lande har ret til at beskatte din løn efter deres nationale regler.
Danmark har indgået dobbeltbeskatningsoverenskomster med en række lande, som blandt andet regulerer, hvilket land der har beskatningsretten, og hvordan dobbeltbeskatning skal undgås.
Der kan derfor være mulighed for at få nedsat den danske skat eller opnå anden skattelempelse, så du ikke ender med at betale fuld skat af den samme indkomst i begge lande.
Ja, hvis du bor i Danmark, er du som udgangspunkt fuldt skattepligtig hertil. Det betyder, at du som udgangspunkt også skal oplyse og beskattes af din løn fra arbejde i udlandet.
Du kan dog i visse tilfælde få nedsat din danske skat, eksempelvis efter en dobbeltbeskatningsoverenskomst eller ligningslovens § 33 A. Hvilke regler der gælder, afhænger blandt andet af, hvilket land du arbejder i, hvor længe du opholder dig der, og dine øvrige skattemæssige forhold.
Det afhænger af, om du fortsat er skattepligtig til Danmark. Hvis du er flyttet permanent til udlandet og ikke længere har bolig til rådighed i Danmark, vil din fulde danske skattepligt som udgangspunkt være ophørt.
Hvis du derimod beholder en bolig i Danmark, kan du fortsat være fuldt skattepligtig, selvom du både bor og arbejder i udlandet. Du kan desuden være begrænset skattepligtig til Danmark, hvis du fortsat har bestemte indtægter herfra.
Det er derfor vigtigt at få afklaret din skattemæssige situation i forbindelse med fraflytning.
Ja, hvis du bor i udlandet, men arbejder i Danmark, skal du som udgangspunkt betale dansk skat af din løn for det arbejde, du udfører her i landet. Du vil typisk være begrænset skattepligtig til Danmark, hvilket betyder, at du som udgangspunkt kun beskattes af bestemte indtægter med tilknytning til Danmark.
Der kan dog gælde særlige regler efter en dobbeltbeskatningsoverenskomst mellem Danmark og dit bopælsland. Det kan derfor have betydning, hvor længe du arbejder i Danmark, og hvem din arbejdsgiver er.
Hvis du bor og arbejder i Danmark, skal du som udgangspunkt betale dansk skat af din løn, selvom din arbejdsgiver er hjemmehørende i udlandet.
Det er nemlig ikke alene arbejdsgiverens hjemland, der afgør, hvor lønnen skal beskattes. Din bopæl, dit arbejdssted og de konkrete ansættelsesforhold har også betydning.
Hvis din udenlandske arbejdsgiver ikke indeholder dansk skat i lønnen, kan du selv skulle sørge for, at skatten bliver beregnet og betalt korrekt. Det er derfor vigtigt at få afklaret både skattepligten og indberetningen af din indkomst.
183-dages-reglen har betydning for, hvilket land der kan beskatte din løn, når du arbejder midlertidigt i et andet land end det, hvor du er skattemæssigt hjemmehørende.
Efter mange dobbeltbeskatningsoverenskomster kan du som udgangspunkt undgå at betale skat i arbejdslandet, hvis du opholder dig der i højst 183 dage inden for en bestemt periode.
Det er dog ikke opholdets længde alene, der er afgørende. Det har blandt andet også betydning, hvem din arbejdsgiver er, og om arbejdsgiveren har et fast driftssted i arbejdslandet. Alle betingelser skal være opfyldt, før reglen kan anvendes.
De konkrete betingelser afhænger af dobbeltbeskatningsoverenskomsten mellem de pågældende lande.
Hvis du arbejder i flere lande, kan din løn i visse tilfælde være skattepligtig i mere end ét land. Det afhænger blandt andet af, hvor du bor, hvor arbejdet fysisk udføres, og hvilke dobbeltbeskatningsoverenskomster der gælder.
Det kan eksempelvis være relevant, hvis du arbejder nogle dage hjemmefra i Danmark og andre dage på en arbejdsplads i udlandet. I sådanne tilfælde kan det være nødvendigt at fordele lønnen mellem landene efter, hvor arbejdet er udført. Det er derfor vigtigt at have dokumentation for dine arbejdsdage i de forskellige lande, så beskatningen kan opgøres korrekt.
Du bliver mødt af advokater med speciale i skatteret, og du får tilknyttet en kontaktperson igennem hele din sag.
Anne-Mette Aaris Kappelborg - advokat (L) Thomas Mølgaard - advokat (L) Ring på tlf.: tlf.: 3227 9737 Eller send en mail til kontakt@sagfoererne.com
Når du arbejder på tværs af landegrænser, er det vigtigt at få afklaret, hvilket land du skal betale skat til. Det gælder både, hvis du arbejder i udlandet, bor i udlandet og arbejder i Danmark eller har en udenlandsk arbejdsgiver.
Hvor du skal betale skat, afhænger blandt andet af:
Hvis du er fuldt skattepligtig til Danmark, omfatter din skattepligt som udgangspunkt også udenlandsk indkomst. Der kan dog gælde særlige regler, som har betydning for, hvor indkomsten beskattes.
Hos Sagførerne kan vi hjælpe dig med at afklare din skattepligt og få overblik over de regler, der gælder i din situation.
Hvis både Danmark og et andet land beskatter din indkomst, kan du i visse tilfælde få nedsat din skat for at undgå dobbeltbeskatning.
Danmark har indgået dobbeltbeskatningsoverenskomster med en række lande, som blandt andet regulerer, hvordan beskatningsretten fordeles mellem landene, og hvordan dobbeltbeskatning afhjælpes. Hvilken metode der gælder, afhænger af din konkrete situation og de relevante skatteregler.
Der anvendes blandt andet to metoder:
Hvis du arbejder i flere lande, kan det være nødvendigt at fordele din løn mellem landene. Det gælder eksempelvis, hvis du arbejder nogle dage i Danmark og andre dage i udlandet.
Fordelingen afhænger blandt andet af, hvor arbejdet fysisk udføres, hvor du er skattemæssigt hjemmehørende, og hvilke dobbeltbeskatningsoverenskomster der gælder. Derfor er det vigtigt at holde styr på dine arbejdsdage i de forskellige lande og sikre, at din indkomst bliver indberettet korrekt.
Hvis du arbejder i udlandet, men fortsat er fuldt skattepligtig til Danmark, kan du i visse tilfælde få nedsat din danske skat efter ligningslovens § 33 A.
For at være omfattet af bestemmelsen skal en række betingelser være opfyldt, herunder:
Der gælder desuden særlige regler, som kan have betydning for, om du kan få hel eller delvis skattelempelse.
Hvis du er uenig i Skattestyrelsens afgørelse om din beskatning, har du som udgangspunkt mulighed for at klage.
Det kan eksempelvis være, hvis der er uenighed om:
Klagefristen er som udgangspunkt 3 måneder fra modtagelsen af afgørelsen. Du skal dog altid være opmærksom på den specifikke klagefrist for din afgørelse. Det er vigtigt at reagere hurtigt og sikre, at de relevante oplysninger og dokumentation indgår i sagen.

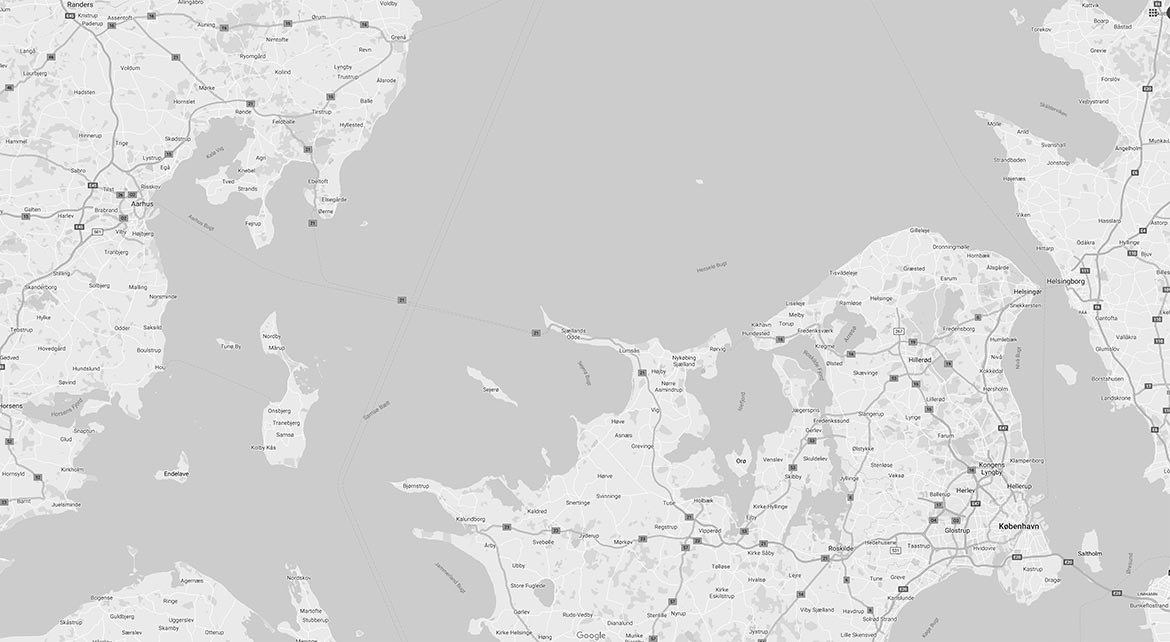
Sagførerne
Møllegårdsvej 1
8240 Risskov
Sagførerne
Lyskær 8
2730 Herlev
Sagførerne er medlemmer af advokatsamfundet og underlagt de advokatetiske regler. Endvidere har vi tavshedspligt efter loven. Du kan trygt regne med, at vi alene varetager dine interesser, og at vi er 100 % uvildige i vores rådgivning.