Tal med en skatteadvokat - 3227 9737
Det er helt uforpligtende

Få vurderet dit fradrag
Det er helt uforpligtende
Har Skattestyrelsen afvist dit fradrag, kan vi hjælpe dig med følgende:
Det er helt uforpligtende
Et fradrag er et beløb, som kan trækkes fra, når din skattepligtige indkomst eller skat skal beregnes. Fradrag kan derfor være med til at reducere det beløb, du samlet skal betale i skat.
Som virksomhed kan du som udgangspunkt få fradrag for udgifter, der vedrører driften.
Du kan f.eks. få fradrag for:
Private udgifter kan ikke trækkes fra. Har en udgift både et privat og erhvervsmæssigt formål, kan du som udgangspunkt kun få fradrag for den erhvervsmæssige del.
Er virksomheden momsregistreret, kan du desuden som hovedregel få momsfradrag for varer og ydelser, der bruges i den momspligtige drift.
Hvis Skattestyrelsen afviser et fradrag, kan det medføre, at virksomhedens skattepligtige resultat stiger, og at der derfor skal betales mere i skat. Bliver et momsfradrag afvist, kan virksomheden tilsvarende få en højere momsbetaling.
Er du uenig i afgørelsen, kan du gøre indsigelse eller klage.
Du bliver mødt af advokater som arbejder indgående med ejerledere af små og mellemstore virksomheder, og som har speciale i skatteret.
Anne-Mette Aaris Kappelborg - advokat (L) Thomas Mølgaard - advokat (L) Ring på tlf.: tlf.: 3227 9737 Eller send en mail til kontakt@sagfoererne.com
Skattestyrelsen kan afvise et fradrag, hvis de vurderer, at betingelserne for fradragsret ikke er opfyldt.
Det kan blandt andet skyldes:
Det afgørende afhænger altid af den konkrete udgift og virksomhedens forhold.
Du skal som udgangspunkt kunne dokumentere de udgifter, du ønsker fradrag for.
Det kan eksempelvis være:
Jo bedre det kan dokumenteres, hvad udgiften vedrører, desto bedre er grundlaget for at vurdere retten til fradrag.
Hvis en udgift både er privat og erhvervsmæssig, kan du som udgangspunkt kun få fradrag for den del, der vedrører virksomheden. Skattestyrelsen kan derfor helt eller delvist afvise fradraget, hvis den erhvervsmæssige anvendelse ikke er tilstrækkeligt dokumenteret.
Det er derfor vigtigt at kunne dokumentere, hvordan udgiften fordeler sig mellem privat og erhvervsmæssig brug.
Ja. Har du modtaget et forslag fra Skattestyrelsen om at afvise et fradrag, har du mulighed for at komme med bemærkninger, inden der træffes en endelig afgørelse.
Det kan blandt andet være relevant at fremlægge yderligere dokumentation eller forklare, hvorfor udgiften efter din opfattelse opfylder betingelserne for fradrag.
Det er vigtigt at reagere inden den frist, der fremgår af Skattestyrelsens henvendelse.
Ja. Hvis Skattestyrelsen træffer en afgørelse om at afvise dit fradrag, som du er uenig i, kan afgørelsen som udgangspunkt påklages.
Klagen indsendes til Skatteankestyrelsen og skal være skriftlig og begrundet. Du skal desuden vedlægge den afgørelse, du klager over, samt relevant dokumentation.
Det er vigtigt at overholde den klagefrist, der fremgår af afgørelsen.
Hos Sagførerne rådgiver vi om hele forløbet, når Skattestyrelsen afviser eller ønsker at afvise et fradrag.
Vi hjælper blandt andet med at vurdere, om Skattestyrelsens afgørelse er korrekt, om dokumentationen er tilstrækkelig, og hvordan sagen bedst håndteres. Vi kan også udarbejde indsigelser og føre en eventuel klagesag.
Du er altid velkommen til at kontakte os for en uforpligtende samtale om din sag.

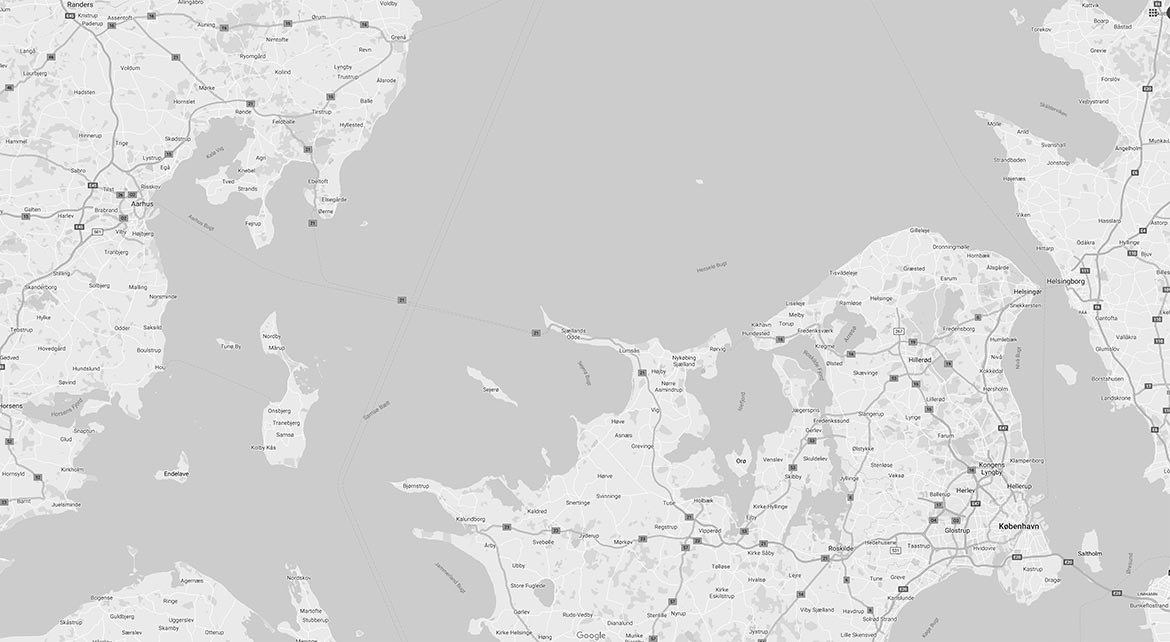
Sagførerne
Møllegårdsvej 1
8240 Risskov
Sagførerne
Lyskær 8
2730 Herlev
Sagførerne er medlemmer af advokatsamfundet og underlagt de advokatetiske regler. Endvidere har vi tavshedspligt efter loven. Du kan trygt regne med, at vi alene varetager dine interesser, og at vi er 100 % uvildige i vores rådgivning.