Tal med en skatteadvokat - 3227 9737
Det er helt uforpligtende

Lad os tage hånd om dit skattekrav.
Det er helt uforpligtende
Har Skattestyrelsen varslet eller foretaget en skønsmæssig forhøjelse af din skat eller moms, kan vi hjælpe dig med følgende:
Det er helt uforpligtende
Hos Sagførerne ønsker vi, at der skal være gennemsigtighed i forhold til prisen på rådgivning. Det er vigtigt for os løbende at holde dig opdateret på, hvad du kan forvente, så du ikke bliver overrasket undervejs af en regning.
Det kan være muligt, at få nedsat eller fjernet forhøjelsen, hvis den bygger på fejl, mangelfulde oplysninger eller et forkert skøn. Vi gennemgår Skattestyrelsens begrundelse og din virksomheds dokumentation og vurderer, om der er grundlag for at få kravet nedsat eller fjernet.
Hvis du ikke kan betale, sender Skattestyrelsen sagen til Gældsstyrelsen. De lægger renter på, trækker i din løn og kan i yderste konsekvens tage udlæg i dine værdier eller begære virksomheden konkurs.
En skønsmæssig forhøjelse betyder, at Skattestyrelsen forhøjer det beløb, du skal betale i skat eller moms, fordi de vurderer, at det tidligere opgjorte beløb er for lavt. Forhøjelsen fastsættes på baggrund af et skøn, hvis Skattestyrelsen mener, at oplysningerne eller dokumentationen ikke giver et tilstrækkeligt grundlag for en præcis beregning.
Skat er en lovpligtig betaling til det offentlige, som blandt andet beregnes på baggrund af indkomst, overskud og andre skattepligtige forhold.
Langt de fleste virksomheder, organisationer og privatpersoner er skattepligtige. Driver man virksomhed i Danmark, vil man være skattepligtig i Danmark.
Moms er en afgift, som pålægges salg af varer og ydelser. I Danmark er den generelle momssats 25 %. Moms betales af forbrugeren, men opkræves og afregnes af virksomhederne til Skattestyrelsen. Virksomheder kan normalt trække købsmoms (indgående moms) fra i regnskabet og afregner kun forskellen mellem køb og salg (udgående moms).
Du bliver mødt af advokater som arbejder indgående med ejerledere af små og mellemstore virksomheder, og som har speciale i skatteret.
Anne-Mette Aaris Kappelborg - advokat (L) Thomas Mølgaard - advokat (L) Ring på tlf.: tlf.: 3227 9737 Eller send en mail til kontakt@sagfoererne.com
Skattestyrelsen kan i visse tilfælde fastsætte skat eller moms skønsmæssigt, hvis det ikke er muligt at opgøre det korrekte beløb på baggrund af de foreliggende oplysninger.
Det kan blandt andet være relevant, hvis:
Hvis du modtager et forslag om skønsmæssig forhøjelse, er det vigtigt at reagere inden den frist, der fremgår af brevet.
Inden Skattestyrelsen træffer den endelige afgørelse, har du som udgangspunkt mulighed for at komme med bemærkninger og fremlægge yderligere dokumentation.
Det kan derfor være afgørende at få vurderet både Skattestyrelsens grundlag og den dokumentation, der kan understøtte din sag.
Ja. Hvis du er uenig i Skattestyrelsens forslag, kan du gøre indsigelse og forklare, hvorfor du mener, at grundlaget eller størrelsen af forhøjelsen er forkert.
Det kan blandt andet ske ved at fremlægge regnskabsmateriale, bilag eller andre oplysninger, som kan dokumentere dine faktiske økonomiske forhold.
Dokumentation spiller ofte en central rolle i sager om skønsmæssig forhøjelse.
Det kan eksempelvis være:
Hvilken dokumentation der er relevant, afhænger altid af den konkrete sag.
Ja. Hvis du kan dokumentere, at Skattestyrelsens skøn bygger på forkerte eller mangelfulde forudsætninger, kan der være grundlag for at få forhøjelsen ændret eller nedsat.
Det afhænger blandt andet af sagens faktiske forhold og den dokumentation, der kan fremlægges.
Hvis Skattestyrelsen fastholder forhøjelsen og træffer en afgørelse, som du er uenig i, kan afgørelsen som udgangspunkt påklages til Skatteankestyrelsen.
Det er vigtigt at være opmærksom på klagefristen, som fremgår af afgørelsen.
Hos Sagførerne rådgiver vi om hele forløbet ved en skønsmæssig forhøjelse af skat eller moms. Vi hjælper blandt andet med at vurdere, om Skattestyrelsens grundlag og beregning er korrekt, hvilken dokumentation der bør fremlægges, og hvordan sagen bedst håndteres over for Skattestyrelsen. Vi bistår også med indsigelser og klager, hvis der er grundlag for det.

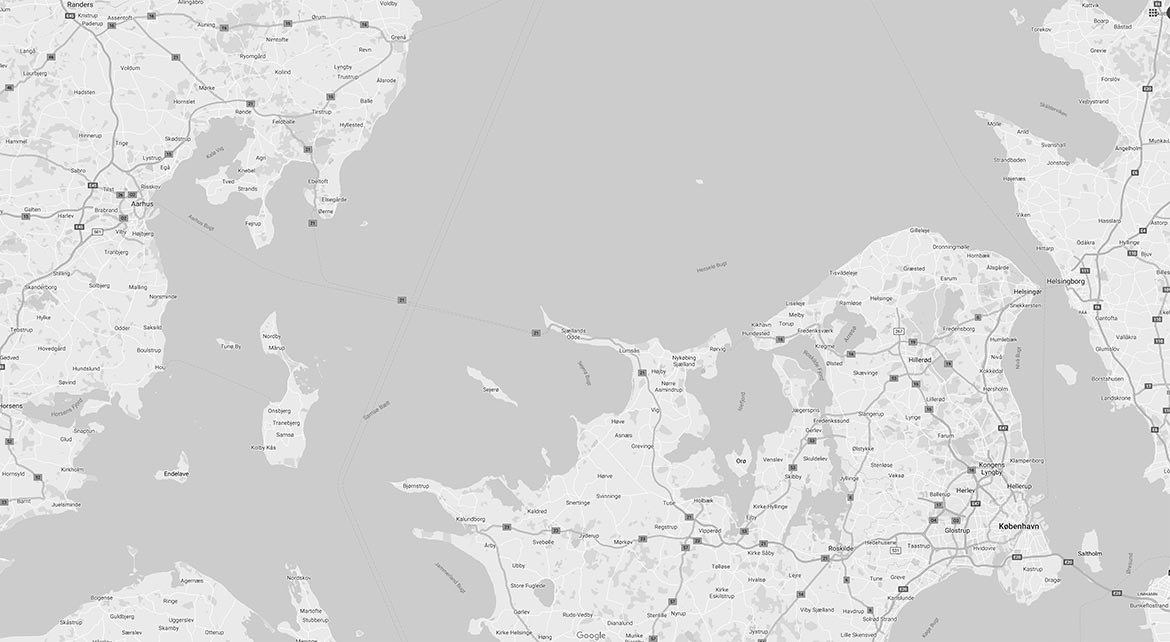
Sagførerne
Møllegårdsvej 1
8240 Risskov
Sagførerne
Lyskær 8
2730 Herlev
Sagførerne er medlemmer af advokatsamfundet og underlagt de advokatetiske regler. Endvidere har vi tavshedspligt efter loven. Du kan trygt regne med, at vi alene varetager dine interesser, og at vi er 100 % uvildige i vores rådgivning.